
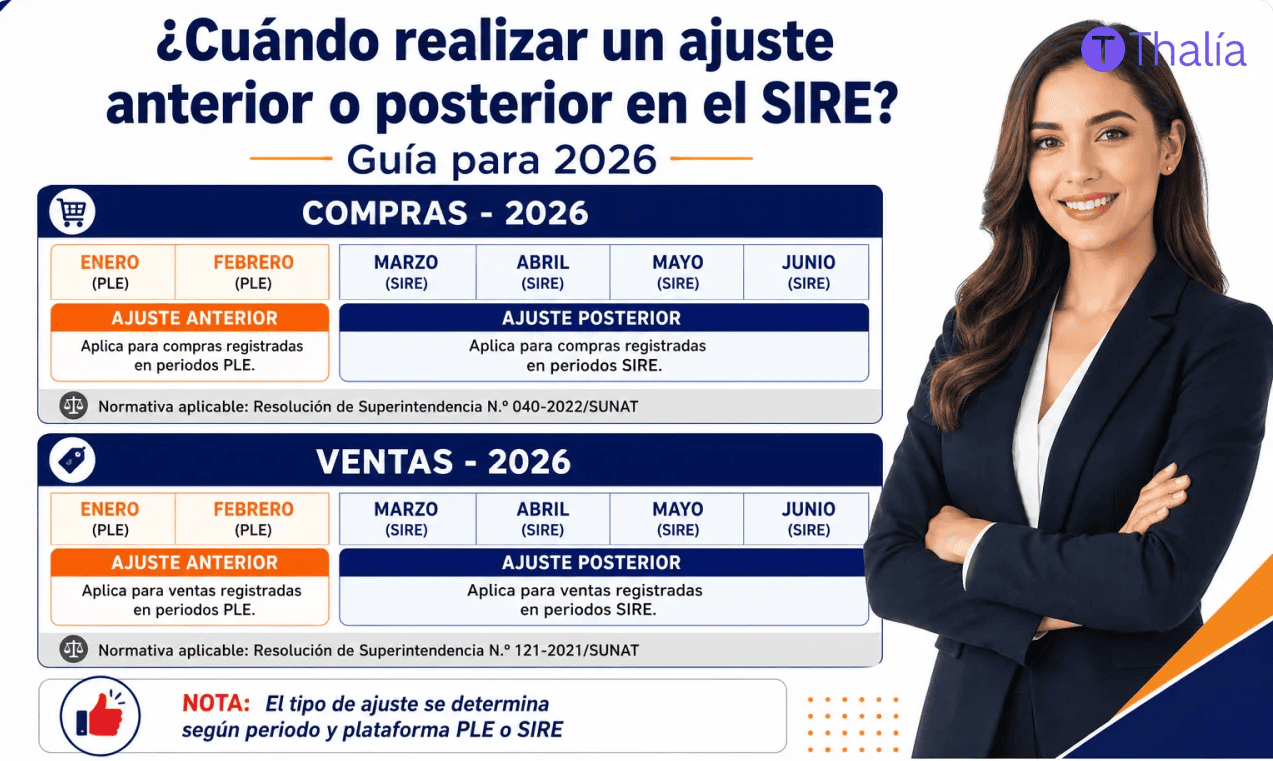
¿Tienes dudas sobre cuándo aplicar el ajuste anterior o posterior en el Sistema Integrado de Registros Electrónicos (SIRE) para tus registros de compras y ventas? Esta diferenciación es clave para evitar rechazos o errores en las correcciones que haces ante SUNAT. Aquí te explicamos de forma práctica cómo identificar el tipo de ajuste que corresponde según el periodo tributario y la plataforma en la que declaraste, con foco en el cronograma vigente para el año 2026.
¿Qué es el ajuste anterior y el ajuste posterior en el SIRE?
El SIRE unifica en un solo sistema dos registros electrónicos: el Registro de Ventas e Ingresos Electrónico (RVIE) y el Registro de Compras Electrónico (RCE). Antes de la migración total al SIRE, estos registros se llevaban en plataformas distintas, principalmente el PLE (Programa de Libros Electrónicos).
Cuando es necesario corregir o ajustar la información declarada, debes saber que el mecanismo a usar depende de dónde fue registrada originalmente esa información. Por eso se habla de ajuste anterior o ajuste posterior al SIRE, no porque el ajuste se realice antes o después de la declaración, sino según el sistema donde se presentó inicialmente el periodo:
- Ajuste anterior al SIRE: Para periodos declarados mediante el PLE (antes de la migración al SIRE).
- Ajuste posterior al SIRE: Para periodos ya reportados directamente en el SIRE (RVIE o RCE).
¿Por qué importa esta diferenciación?
Utilizar el anexo incorrecto para el ajuste puede hacer que el archivo sea rechazado por SUNAT o que la corrección quede mal registrada, lo que puede generar fiscalizaciones o sanciones. La claridad en este punto también te ayudará a aprovechar las facilidades y plazos establecidos, como la facultad discrecional de SUNAT para regularizar sin sanción hasta agosto de 2026 para ciertos contribuyentes.
Tabla práctica para ajustes en 2026
Para simplificarlo, aquí tienes las bases para el ajuste según el periodo y la plataforma de declaración:
Registro de Compras 2026
- Enero – Febrero (PLE): Ajuste anterior usando Anexo 13.
- Marzo en adelante (SIRE): Ajuste posterior usando Anexo 12.
Registro de Ventas 2026
- Enero – Febrero (PLE): Ajuste anterior con Anexo 05.
- Marzo en adelante (SIRE): Ajuste posterior con Anexo 04.
Recuerda que estos periodos varían según la fecha en que tu empresa migró al SIRE de acuerdo con el cronograma oficial de SUNAT, por lo que no es una fecha fija, sino que depende de tu situación particular.
¿Cómo realizar un ajuste posterior en el SIRE?
Si ya estás declarando en SIRE, el proceso general para los ajustes posteriores es:
- Descarga el archivo plano con la información previa del periodo que quieres corregir.
- Entra en la sección «Gestión de ajustes posteriores» del módulo RVIE o RCE y carga el archivo con el anexo correcto (12 para compras, 04 para ventas).
- Espera que el sistema acepte y procese el archivo (estado «atendido»).
- Genera la corrección definitiva desde «Generación de registros»; recibirás un archivo con fecha, hora y código hash.
- Guarda la constancia de recepción que llegará a tu buzón electrónico como comprobante del ajuste.
Lo que no permite el ajuste posterior
Este mecanismo corrige información previamente registrada, pero no sirve para incorporar comprobantes que no fueron registrados en el periodo original. Para esos casos deberás evaluar otras formas de regularización y considerar posibles sanciones por omisión.
Consejo práctico para este 2026
Si eres contribuyente obligado a migrar en 2026, aprovecha la prórroga que SUNAT ha otorgado para corregir y ajustar tus registros electrónicos sin sanción hasta el 31 de agosto de 2026. Revisa tus registros, utiliza el anexo correcto y deja en orden tu información para evitar problemas futuros.
Entender y aplicar correctamente el tipo de ajuste en el SIRE es una medida clave para mantener tu contabilidad y tributos en regla con SUNAT, optimizando tiempo y evitando sanciones.
¿Quieres estar siempre al día con las mejores prácticas contables y tributarias? Sigue nuestros contenidos para recibir más consejos prácticos y actualizados.
📚 En el blog de Thalía Sánchez, Contadora Pública Colegiada, encontrarás esta y muchas otras orientaciones contables y laborales. ¡Mantente al día con tus derechos y obligaciones laborales y tributarias! 💼📝